C’è un motivo se l’oro accompagna la storia della ricchezza umana da più di tremila anni: non promette nulla, e per questo mantiene tutto. Non paga dividendi, non cresce, non genera utili. Eppure, quando le certezze vacillano, è sempre lì.
Un bene che non ha bisogno di fiducia
Le valute si basano sulla fiducia in chi le emette. Le azioni si basano sulla fiducia nella crescita futura di un’impresa. L’oro non chiede fiducia a nessuno: vale perché è scarso, inalterabile, riconosciuto ovunque allo stesso modo. È l’unico asset che attraversa i cicli economici senza bisogno di spiegazioni.
Il problema del possesso fisico
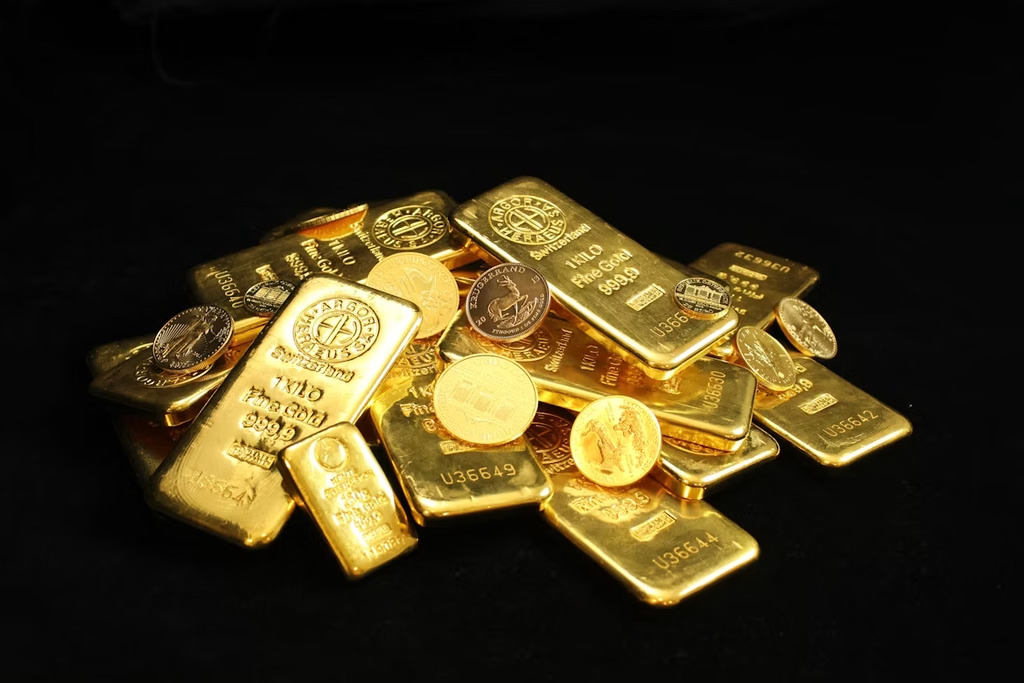
Comprare oro fisico ha un costo che spesso si sottovaluta. Lingotti e monete comportano premi sul prezzo spot, spese di custodia, assicurazione, e — al momento della vendita — un differenziale bid-ask che erode il rendimento. Tenerlo in cassaforte a casa è un rischio; tenerlo in banca ha un canone. Il possesso fisico, insomma, ha senso per chi lo vuole toccare, non per chi lo vuole come componente di portafoglio.
La replica finanziaria: stesso oro, meno attrito
Gli strumenti a replica fisica del metallo — ETC ed ETF backed da oro fisico depositato in caveau certificati — offrono la stessa esposizione con costi di gestione che, su base annua, sono una frazione di quanto si spenderebbe in custodia e transazione del bene fisico. Si compra e si vende in tempo reale, con la liquidità di un titolo quotato, senza le frizioni del mercato fisico.
Chi cerca esposizione all’oro come copertura di portafoglio, non come collezione, trova in questi strumenti la soluzione più efficiente: stesso sottostante, accesso immediato, costo contenuto.
La protezione dall’inflazione: una storia di lungo periodo
L’oro non batte l’inflazione ogni singolo anno — ci sono decenni in cui è rimasto fermo mentre i prezzi salivano. Ma sull’arco lungo, il suo potere d’acquisto si è dimostrato notevolmente stabile: un’oncia d’oro compra oggi, in termini reali, una quantità di beni non troppo distante da quella di decenni fa. Le valute cartacee, nello stesso periodo, hanno perso gran parte del loro valore. Non è protezione contro ogni oscillazione di breve termine: è protezione contro l’erosione strutturale del potere d’acquisto.
Quanto oro in portafoglio
Non esiste una percentuale universale, ma un principio semplice: l’oro funziona come assicurazione, non come motore di rendimento. Una quota contenuta — che per molti investitori si colloca in un intervallo a una cifra — basta a smorzare la volatilità complessiva del portafoglio nei momenti di stress, senza rinunciare alla crescita che azioni e obbligazioni possono offrire nel tempo.
In sintesi
L’oro non è un investimento nel senso classico: non produce, non cresce, non lavora per te. È una riserva di valore che ha attraversato imperi, guerre e valute defunte senza perdere significato. Con gli strumenti finanziari giusti, oggi è possibile detenerlo senza i costi e le complicazioni del possesso fisico — mantenendo intatta la sua funzione originaria: proteggere, non rendere.
Lascia un commento